CASO DE ESTUDIO
Sector: Seguros de Vida / Servicios Financieros
Tipo de producto: Seguro digital con ahorro e inversión — “Full Flexible Plus”
Rol: UX/UI Product Designer & UX Researcher
Enfoque: Design Thinking centrado en el usuario
El desafío
VISIóN GENERAL
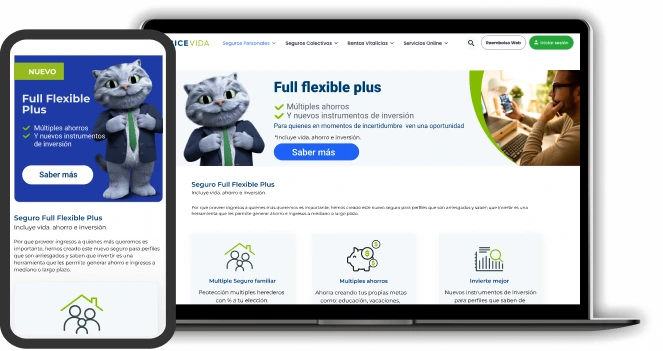
BICE VIDA, compañía de seguros fundada en 1993 como alianza entre BICECORP y el grupo asegurador alemán Allianz, necesitaba crear un nuevo producto digital: un seguro de vida con distintas opciones de ahorro y posibilidad de inversión para incrementar ese ahorro. El resultado fue “Full Flexible Plus”, un seguro que integra vida, ahorro e inversión, con opción de cobertura familiar, distribución porcentual de montos a herederos y protección en caso de invalidez, dirigido a un target con conocimiento medio/alto en inversiones.
EL PROBLEMA
NPS en zona crítica: El producto digital existente registraba un NPS de -45% (60% detractores vs. solo 15% promotores) y apenas 25% de positividad, un nivel de alerta máximo para la compañía.
Experiencia deficiente: Portal privado con carga lenta, botones que no funcionan (como el de pago) y ausencia de controles de error entre el sistema y el usuario.
Datos que no deciden: La información no permitía tomar decisiones a mediano o largo plazo; los gráficos no eran representativos y el detalle de un fondo repetía lo mismo del resumen.
Cero autonomía: Los usuarios con conocimiento en inversiones dependían totalmente del ejecutivo y no encontraban herramientas para su perfil avanzado ni alternativas para cambiar de fondos.
CÓMO LO ABORDAMOS
- Metodología Design Thinking en 5 fases (Empatizar → Definir → Idear → Prototipado → Testeo) con planificación ágil de 8 sprints de 2 semanas y primer MVP en 4 meses
- Investigación con 30 entrevistados, test de usabilidad del producto legacy y medición NPS, segmentados por estudio generacional Nielsen (foco Generación X, 35–49 años)
- Benchmark de 7 competidores y análisis de mercado 2022 para detectar oportunidades frente a la industria de seguros de vida
- Arquetipo de usuario, Empathy map y Journey map para formular hipótesis validadas como factibles, deseables y viables
- Diseño de wireframes del ecosistema de lanzamiento: banner home, card de producto con hover informativo y landing dedicada, validados con test de usabilidad
ORGANIZACIóN DEL PROYECTO
Metodología Design Thinking
- Empatizar — Comprender las necesidades de los usuarios y las expectativas del negocio: objetivos, arquetipo de usuario, data y métricas, entrevistas, NPS y benchmark.
- Definir — Identificación de necesidades y problemas: Empathy map, Customer Journey map, hipótesis, insight y escenario de uso.
- Idear — Dinámicas para crear ideas innovadoras: lluvia de ideas a partir de los insights.
- Prototipado — Llevar las ideas a prototipos funcionales mediante wireframes testeables.
- Testeo — Testeo de prototipos para generar mejoras: desarrollo del script, test de usabilidad y conclusiones.
Planificación — Producto por Sprint
- Sprint 1 — Etapa Research (2 semanas)
- Sprint 2 — Etapa Definición (2 semanas)
- Sprint 3 — Etapa Ideación (2 semanas)
- Sprint 4 — Etapa Prototipado (2 semanas)
- Sprint 5 — Etapa Testeo (2 semanas)
- Sprints 6 y 7 — Etapa Desarrollo (4 semanas)
- Sprint 8 — Etapa QA y testeo → Paso a producción del 1er MVP (4 meses)
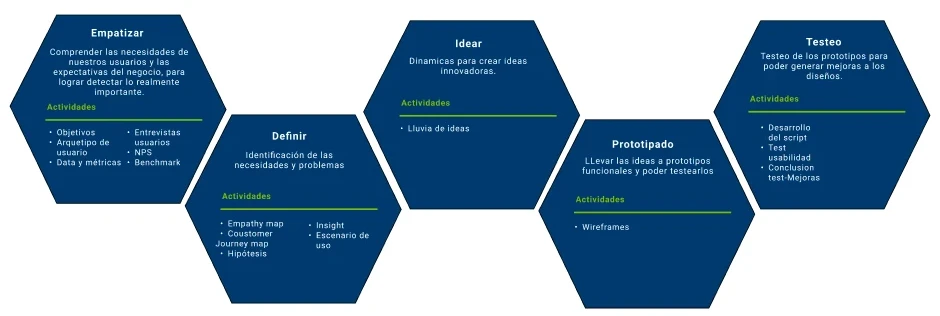
Paso a paso y artefactos de la metodología Design Thinking
Requerimiento / necesidad del producto
En BICE VIDA se requería crear un nuevo producto digital: un seguro con distintas opciones de ahorro y con posibilidad de inversión para incrementar el ahorro. Debía venderse bien en el mercado, por lo que se solicitó detectar oportunidades de mejora de otros productos para asegurar su éxito.
- Un seguro con distintas opciones de ahorro
- Opción de varios tipos de inversiones
- Orientado a un target con conocimiento medio/alto
- Opción de seguro familiar con seguro de vida incluido
- Opción de regular % de montos de pago a herederos
- Montos regulados en caso de invalidez
- Mejores herramientas para invertir a usuarios con conocimientos
Data asociada — Mercado 2022
- La producción del mercado de vida creció un 9% nominal en 2021 (cerca de $428.000 millones), impulsada por favorables resultados de inversiones.
- Los escenarios sociales, pandémicos y económicos aumentaron la compra de seguros de vida y de productos que los incluyen.
- La inestabilidad económica y social generó una sensación de incertidumbre: las personas están dispuestas a invertir en seguros que protejan a ellos y a su familia.
- Oportunidad clara: un producto que combine protección + ahorro + inversión responde directamente a ese momento de mercado.
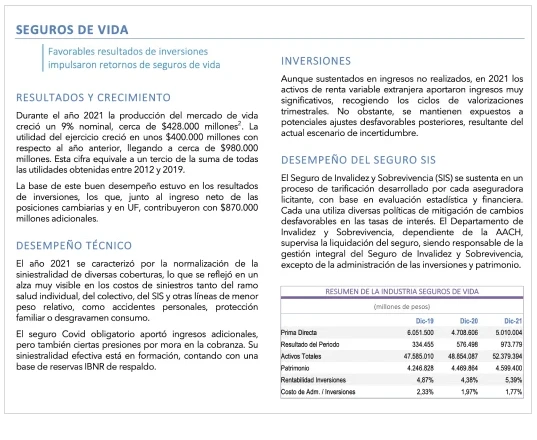
Informe de la industria de seguros de vida y hallazgos de mercado 2022
Escenario de hipótesis — Estudio Global Nielsen
Para el análisis se utilizó la segmentación por una clasificación de cinco etapas de vida basada en el “Estudio Global Nielsen” sobre los Estilos de Vida Generacionales, logrando identificar el foco del estudio: GENERACIÓN X, un usuario entre 35 y 49 años de edad.
Generaciones evaluadas
- Generación Z — 15 a 20 años
- Millennials — 21 a 34 años
- Generación X — 35 a 49 años (foco del estudio)
- Boomers — 50 a 64 años
- Silenciosa — 65+ años
Por clasificación etaria y de género
Las edades se comportan de forma similar a la capacidad de las personas para acceder a financiamiento: la mayor cantidad de morosos se concentra entre los 30 y 44 años, no porque sean particularmente malos pagadores, sino porque son los más activos laboralmente y por tanto tienen mayor nivel de ingreso y mayor acceso a la deuda.
- El único grupo etario que disminuye su cantidad de morosos son los más jóvenes, entre 18 y 24 años (cerca de mil jóvenes al año).
- Por género, el informe reporta 2.155.000 mujeres morosas y 1.997.000 hombres morosos.
- En montos de mora: los hombres deben en promedio $2.555.000 y las mujeres $1.278.000.
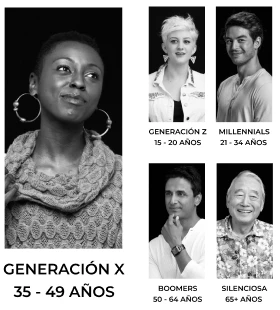
Segmentación generacional del estudio Nielsen — foco en Generación X (35 a 49 años)
Entrevistas y Test de Usabilidad — 30 personas
Para el testeo se utilizó la segmentación por etapas de vida basada en el estudio global Nielsen sobre estilos de vida generacionales, identificando el foco en GENERACIÓN X: usuarios entre 35 y 49 años.
- 25% de positividad del producto actual
- 75% espera un producto mejor
- NPS -45% — zona crítica (-100 a -1)
- 15% promotores · 25% neutros · 60% detractores
Hallazgos detectados (estudio cualitativo)
- Portal privado con carga lenta de la información
- Botones que no funcionan, como el de pagar
- Sin controles de error entre sistema y usuario
- Los datos no permiten tomar decisiones a mediano/largo plazo
- Sin herramientas para el perfil con conocimiento en inversiones
- No permite cambiar distribuciones de fondos ni muestra alternativas
- Gráficos no representativos y mala organización de la cartola
Arquetipo — Adulto joven con familia
Francisco Morales, 38 años. Ingeniero Civil Industrial, gerente de desarrollo de productos LATAM. Ingresos altos, conocimiento de inversiones medio/alto, perfil inversionista arriesgado. Casado, con una hija de 2 años.
Posee 3 seguros con distintos objetivos: uno de vida, uno de estudios para sus hijos y uno de ahorros con inversión en fondos mutuos. Busca vivir seguro y tranquilo frente a escenarios de incertidumbre, con herramientas interesantes de inversión y ahorro.
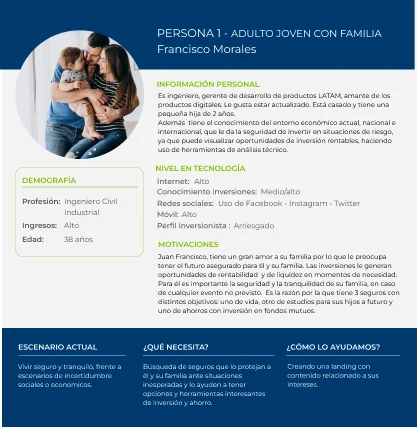
Card del arquetipo de usuario definido
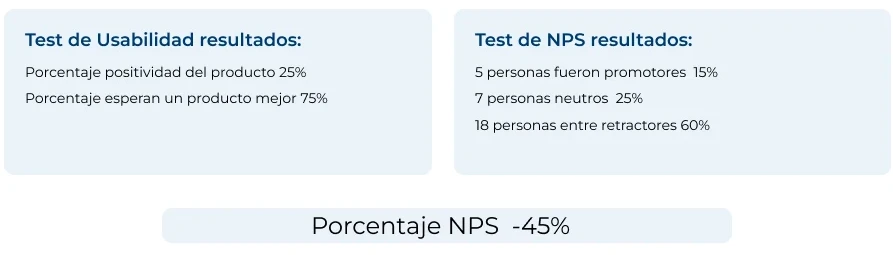
Resultados del test de usabilidad y NPS del producto legacy
Competidores analizados
- Interseguro
- Onlife
- SURA
- Mutual de Seguros Chile
- Security
- Santander
- Betterplan
Qué recogimos de la investigación
- Fortalezas frente a la competencia para mantener ventajas propias.
- Oportunidades de mejora detectadas en los productos digitales de otras aseguradoras.
- Debilidades del producto actual de BICE VIDA frente al mercado.
- Amenazas de la competencia y consolidación de todo en un informe FODA.
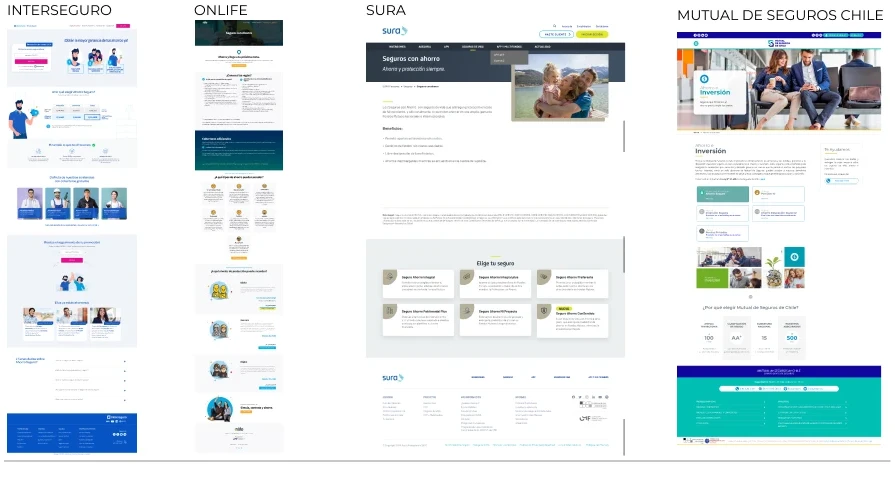
Análisis comparativo de sitios y productos de la competencia
Hipótesis formuladas
- “Si tengo un producto con datos más atractivos para el perfil más arriesgado, mejoraría su interés y se sentiría más informado y cómodo al tomar nuevas decisiones para sus inversiones”.
- “Si investigamos a fondo lo que necesita el inversionista arriesgado, podríamos tener un producto exclusivo que llene sus necesidades”.
- “Si tomamos en cuenta que el usuario es experto, sería importante darle más autonomía sobre el producto y menos control del ejecutivo al ejecutar acciones”.
Insight — Validación de hipótesis
- Un producto con mejor contenido y gráficas entendibles: con los datos del usuario podremos ofrecerle servicios personalizados y más atractivos.
- El nuevo producto debe contemplar las normas de usabilidad.
- Un usuario experto exige más autonomía sobre su producto.
- Las hipótesis demostraron ser factibles, deseables y viables.
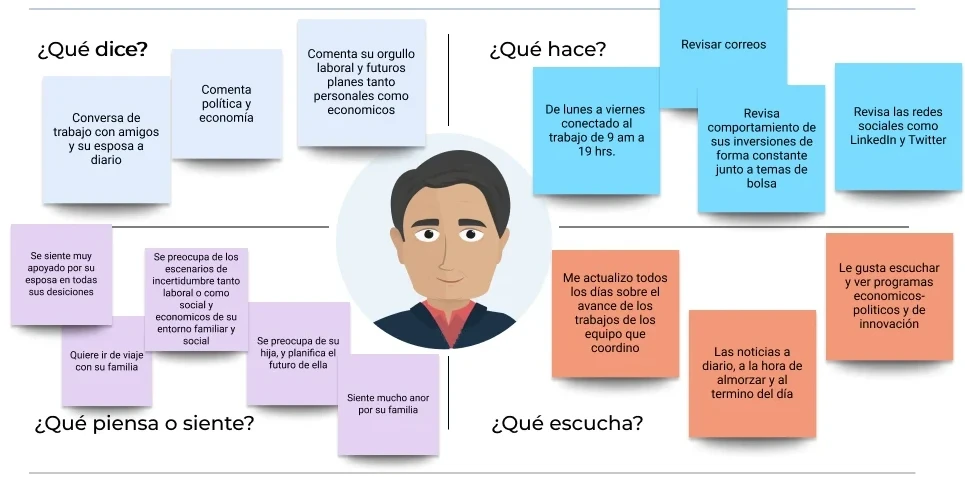
Empathy map construido a partir de las entrevistas
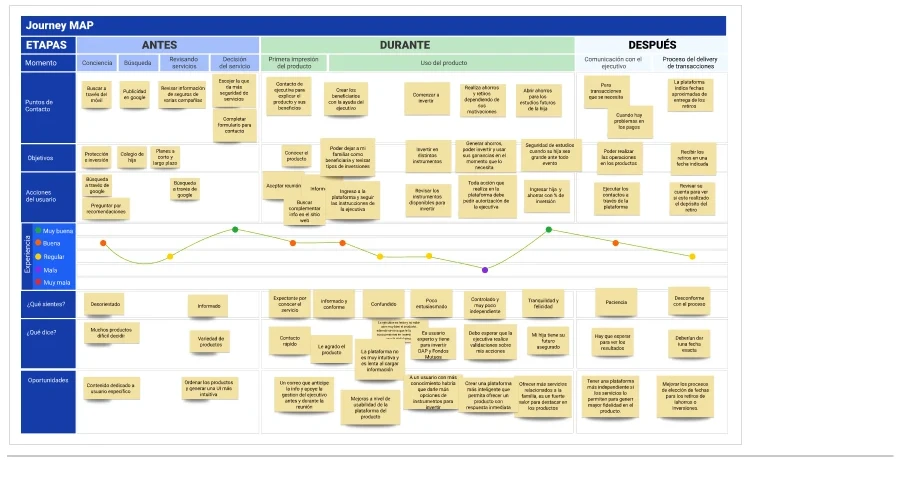
Journey map: puntos de contacto del usuario con el producto
Lluvia de ideas — propuestas seleccionadas
- Un producto con seguro de vida múltiple y opción de seguro familiar
- Más alternativas de inversión, no solo fondos mutuos y DAP
- Gráficos atractivos que se expliquen intuitivamente
- Una interfaz más amigable, tipo portal wizard, intuitiva y moderna
- Seguro con tipos de invalidez y varios tipos de seguro dentro del producto
- Banner home destacando los principales atributos del producto
- Botón de acceso inmediato a una landing con más información
Atributos del producto diseñado
- Incluye vida, ahorro e inversión en un solo seguro.
- Múltiple seguro familiar: protección para múltiples herederos con % a elección del usuario.
- Múltiples ahorros: metas propias como educación, vacaciones o casa propia.
- Invierte mejor: nuevos instrumentos de inversión para perfiles que saben de oportunidades.
Concepto de campaña: “Para quienes en momentos de incertidumbre ven una oportunidad”.
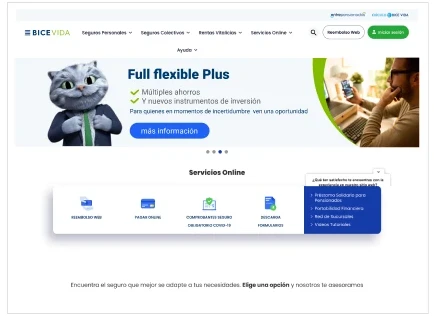
Banner home de campaña del nuevo producto
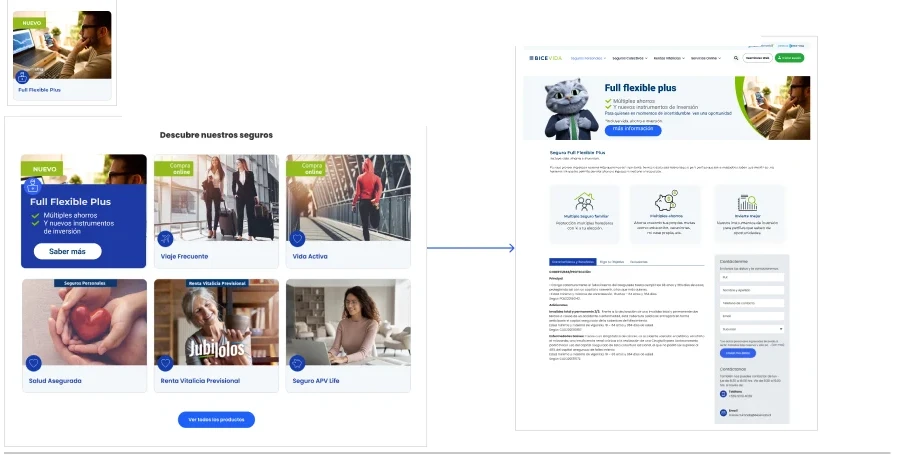
Card “NUEVO” en el set de seguros con hover informativo, CTA “Saber más” y landing del producto
Objetivo del test
Comprobar si el producto diseñado cumple con el análisis desarrollado durante las etapas de Empatizar, Definir e Idear, validando los wireframes del banner home, la card de producto y la landing.
- Desarrollo del script de testeo con preguntas centradas en la propuesta de valor.
- Test de usabilidad sobre los prototipos funcionales.
- Conclusiones del test para generar mejoras a los diseños antes del paso a producción.
Listado de preguntas sobre el nuevo producto
- ¿Cómo te sientes al saber de los nuevos atributos del producto?
- ¿Por qué usarías este producto?
- ¿Recomendarías el producto?
El ciclo de testeo cierra el proceso Design Thinking: las conclusiones alimentan las mejoras del diseño antes del desarrollo del primer MVP.
Usuario objetivo evaluado durante el test de usabilidad del nuevo producto